یکی از سؤالهای پرتکرار صاحبان کسبوکار در آلمان این است: «چه هزینههایی را میتوانم بهعنوان هزینه شرکت ثبت کنم تا مالیات کمتری بپردازم؟»
خیلیها تصور میکنند همین که یک خرید با حساب بانکی شرکت انجام شود یا فاکتور به نام شرکت صادر شده باشد، کافی است تا اداره مالیات آلمان (Finanzamt) آن را بهعنوان هزینه قابل قبول بپذیرد.
اما واقعیت کمی متفاوت است.
در سیستم مالیاتی آلمان، صرف پرداخت پول یا داشتن فاکتور به معنای قابل قبول بودن یک هزینه نیست. باید بتوانید نشان دهید که هزینه واقعاً با فعالیت اقتصادی شما ارتباط دارد و شرایط قانونی لازم را رعایت کردهاید.
در این مقاله، پنج مورد از رایجترین هزینههای مشکلساز را بررسی میکنیم؛ هزینههایی که ممکن است در حسابداری ثبت شوند، اما هنگام بررسی مالیاتی بهطور کامل یا جزئی پذیرفته نشوند.
هزینه قابل قبول مالیاتی در آلمان چیست؟
در آلمان، هزینههای مرتبط با فعالیت اقتصادی معمولاً تحت عنوان Betriebsausgaben شناخته میشوند.
مطابق اصل کلی ماده ۴ بند ۴ قانون مالیات بر درآمد آلمان (EStG)، هزینههایی که به دلیل فعالیت کسبوکار ایجاد شدهاند، میتوانند بهعنوان هزینه تجاری در محاسبه سود لحاظ شوند.
برای کارکنان نیز هزینههای شغلی با عنوان Werbungskosten شناخته میشوند.
البته این موضوع به معنای قابل قبول بودن تمام مخارج نیست. بعضی هزینهها ماهیت شخصی دارند، برخی فقط به نسبت استفاده کاری قابل کسر هستند و بعضی دیگر محدودیتهای قانونی مشخصی دارند.
نکته مهم این است:
«هزینهای که در حسابداری ثبت میشود، الزاماً هزینهای نیست که اداره مالیات آن را برای کاهش سود مشمول مالیات بپذیرد.»
۱. لباسهای معمولی؛ حتی اگر فقط سر کار بپوشید
فرض کنید مدیر یک شرکت در هامبورگ هستید و برای جلسات با مشتریان، یک کتوشلوار به مبلغ ۶۰۰ یورو خریداری میکنید.
ممکن است تصور کنید چون این لباس را برای جلسات کاری خریدهاید، هزینه آن باید قابل قبول باشد.
اما در اغلب موارد، لباسهای معمولی مانند کتوشلوار، پیراهن، کفش رسمی و لباسهای روزمره، حتی اگر فقط در محل کار استفاده شوند، هزینه شخصی محسوب میشوند.
در مقابل، لباسهای تخصصی شغلی مانند لباس ایمنی یا لباس کار مشخص که شرایط قانونی را داشته باشند، ممکن است قابل قبول باشند.
راهکار: قبل از ثبت هزینه لباس، بررسی کنید که آیا واقعاً لباس تخصصی شغلی (typische Berufskleidung) است یا یک پوشاک معمولی که امکان استفاده شخصی دارد.
۲. اینترنت و موبایل؛ آیا میتوان تمام مبلغ را هزینه شرکت ثبت کرد؟
بسیاری از فریلنسرها و صاحبان کسبوکار در آلمان از یک موبایل و اینترنت برای کار و زندگی شخصی استفاده میکنند.
فرض کنید هزینه ماهانه موبایل و اینترنت شما ۸۰ یورو است.
اگر حدود ۶۰ درصد استفاده آن مربوط به فعالیت کاری باشد، در حالت معمول باید سهم کاری را از سهم شخصی تفکیک کنید.
در این مثال، سهم کاری ۴۸ یورو در ماه خواهد بود.
البته روش محاسبه، امکان استفاده از سادهسازیهای پذیرفتهشده و نحوه ثبت هزینه به وضعیت شغلی و مدارک شما بستگی دارد.
برای هزینههایی که استفاده شخصی و کاری دارند، ثبت خودکار ۱۰۰ درصد مبلغ بدون مبنای قابل دفاع میتواند مشکلساز شود.
راهکار: برای تلفن و اینترنت، مبنای منطقی و مستندی برای تعیین سهم استفاده کاری داشته باشید. اگر خط یا قرارداد کاملاً تجاری دارید، مدارک مربوط به آن را نگه دارید.
۳. هزینه رفتوآمد؛ هر سفر کاری یک هزینه قابل قبول نیست
یکی از اشتباهات رایج، یکسان در نظر گرفتن تمام رفتوآمدهاست.
در آلمان باید میان رفتوآمد معمول بین منزل و محل کار، سفرهای کاری و استفاده تجاری از خودرو تفاوت قائل شد.
برای مثال، اگر با خودروی شخصی برای ملاقات مشتری به شهر دیگری سفر میکنید، ممکن است بتوانید هزینه مربوط را طبق مقررات قابل اجرا محاسبه کنید.
اما اگر از خودروی شرکت استفاده شخصی دارید، موضوع مزیت استفاده شخصی (Privatnutzung) و روش محاسبه آن نیز مطرح میشود.
در موارد مربوط، روشهایی مانند Fahrtenbuch یا روش یکدرصدی (1%-Regelung) اهمیت پیدا میکنند.
نکته: داشتن Fahrtenbuch برای تمام رفتوآمدهای کاری الزامی نیست. نوع خودرو، وضعیت مالکیت و روش محاسبه تعیین میکند چه مدارکی لازم است.
راهکار: تاریخ، مقصد، دلیل سفر و اطلاعات لازم را ثبت کنید و میان سفر تجاری و رفتوآمد معمول تفاوت بگذارید.
۴. رستوران و کافه؛ هر ناهار کاری هزینه قابل قبول نیست
تصور کنید با یکی از مشتریان بالقوه در رستوران قرار ملاقات دارید و مبلغ ۱۵۰ یورو پرداخت میکنید.
آیا میتوانید کل مبلغ را بهعنوان هزینه کسبوکار از سود مشمول مالیات کم کنید؟
پاسخ به نوع پذیرایی و شرایط آن بستگی دارد.
در مورد پذیرایی تجاری از اشخاص خارج از شرکت (geschäftlich veranlasste Bewirtung)، معمولاً فقط ۷۰ درصد هزینه مناسب و مستند از نظر مالیات بر درآمد یا مالیات شرکت قابل کسر است.
بنابراین در مثال ۱۵۰ یورویی، با فرض واجد شرایط بودن کل مبلغ، حداکثر ۱۰۵ یورو از این منظر قابل کسر خواهد بود.
برای پذیرش هزینه، اطلاعاتی مانند علت تجاری جلسه، شرکتکنندگان و مدارک معتبر اهمیت دارند.
در مقابل، یک وعده غذای شخصی یا دیدار دوستانه صرفاً با پرداخت از حساب شرکت به هزینه تجاری تبدیل نمیشود.
راهکار: هنگام ثبت هزینه پذیرایی، علاوه بر فاکتور معتبر، نام شرکتکنندگان و هدف تجاری جلسه را نیز مستند کنید.
۵. خرید وسایل خانه به اسم Home Office
کار کردن از خانه در آلمان بسیار رایج شده است؛ بهویژه میان فریلنسرها، مشاوران و مدیران شرکتهای کوچک.
اما آیا هر چیزی که برای خانه خریداری میکنید، هزینه کاری محسوب میشود؟
خیر.
فرض کنید برای اتاق کار خود یک میز، صندلی اداری و مانیتور تهیه کردهاید. این وسایل، بسته به استفاده واقعی و شرایط مربوط، ممکن است بهعنوان تجهیزات کاری قابل قبول باشند.
اما خرید مبل نشیمن، تلویزیون خانوادگی یا وسایل عمومی منزل صرفاً به دلیل اینکه گاهی در خانه کار میکنید، معمولاً هزینه قابل قبول تجاری ایجاد نمیکند.
همچنین باید میان هزینه تجهیزات کاری، هزینه اتاق کار خانگی (häusliches Arbeitszimmer) و مقررات Homeoffice-Pauschale یا Tagespauschale تفاوت قائل شد.
هرکدام شرایط خاص خود را دارند.
راهکار: تجهیزات واقعاً کاری را از وسایل شخصی جدا کنید و برای هزینههای مربوط به محل کار خانگی، شرایط قانونی قابل اجرا را بررسی کنید.
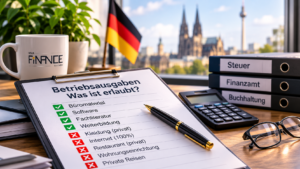
اگر Finanzamt هزینهای را نپذیرد، چه اتفاقی میافتد؟
رد شدن یک هزینه معمولاً باعث میشود سود مشمول مالیات افزایش پیدا کند و در نتیجه، مالیات بیشتری محاسبه شود.
برای مثال، اگر یک شرکت ۳٬۰۰۰ یورو هزینه ثبت کرده باشد و اداره مالیات آن را غیرقابل قبول تشخیص دهد، ممکن است سود مشمول مالیات شرکت به همان میزان افزایش یابد.
اما این موضوع الزاماً به معنای جریمه نیست.
بسته به شرایط، ممکن است اداره مالیات مدارک بیشتری درخواست کند، مبلغ مالیات را اصلاح کند یا در صورت وجود شرایط قانونی، بهره یا سایر پیامدها مطرح شود.
بنابراین بهتر است پیش از ارسال اطلاعات مالی، هزینههای مشکوک شناسایی و بررسی شوند.
۴ راهکار برای جلوگیری از اشتباه در ثبت هزینهها
۱. حساب شخصی و حساب شرکت را جدا نگه دارید
بهخصوص برای صاحبان GmbH و UG، تفکیک پرداختهای شخصی از پرداختهای شرکت اهمیت زیادی دارد. پرداخت شخصی با کارت شرکت، بهخودیخود هزینه تجاری ایجاد نمیکند.
۲. فقط فاکتور را نگه ندارید؛ دلیل هزینه را هم ثبت کنید
گاهی یک فاکتور بهتنهایی برای اثبات ارتباط هزینه با کسبوکار کافی نیست.
برای هزینههایی مانند سفر، پذیرایی یا خریدهای دارای استفاده مشترک، توضیح هدف تجاری میتواند اهمیت زیادی داشته باشد.
۳. هزینههای مشترک را منطقی تقسیم کنید
برای موبایل، اینترنت، خودرو و برخی تجهیزات، ممکن است تفکیک سهم شخصی و کاری ضروری باشد.
این تفکیک باید با واقعیت استفاده و مقررات مربوط هماهنگ باشد.
۴. حسابداری را فقط به پایان سال موکول نکنید
بررسی منظم هزینهها در طول سال کمک میکند مشکلات احتمالی زودتر شناسایی شوند.
اصلاح یک ثبت اشتباه در همان ماه معمولاً سادهتر از پیدا کردن علت آن پس از گذشت یک سال است.
جمعبندی؛ هدف فقط کاهش مالیات نیست
ثبت هزینههای واقعی و قابل قبول میتواند به کاهش قانونی سود مشمول مالیات کمک کند.
اما ثبت هزینههای شخصی به نام شرکت، مستندسازی ناقص یا استفاده نادرست از مقررات، ممکن است باعث اختلاف با Finanzamt شود.
برای صاحبان کسبوکار ایرانی در آلمان، آشنایی با این تفاوتها اهمیت زیادی دارد؛ زیرا قواعد حسابداری و مالیاتی آلمان لزوماً مشابه تجربهای نیست که از ایران داریم.
حسابداری خوب فقط ثبت فاکتور نیست؛ یعنی بتوانید توضیح دهید هر عدد چرا در حسابهای کسبوکار شما قرار گرفته است.
آیا از درست ثبت شدن هزینههای کسبوکار خود مطمئن هستید؟
در MMA FinanceFX GmbH خدمات حسابداری جاری، نظمدهی و بررسی اسناد مالی و آمادهسازی اطلاعات حسابداری کسبوکارها ارائه میشود.
اگر در آلمان صاحب شرکت، فریلنسر یا خوداشتغال هستید و درباره ثبت هزینههای کاری خود سؤال دارید، میتوانید با ما در ارتباط باشید.
MMA FinanceFX GmbH — همراه کسبوکار شما در مدیریت منظم امور مالی و حسابداری در آلمان.
توجه: این مقاله با هدف اطلاعرسانی عمومی تهیه شده است و جایگزین بررسی اختصاصی شرایط مالیاتی توسط مشاور مالیاتی دارای مجوز نیست.